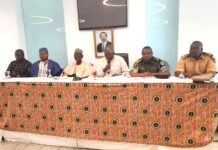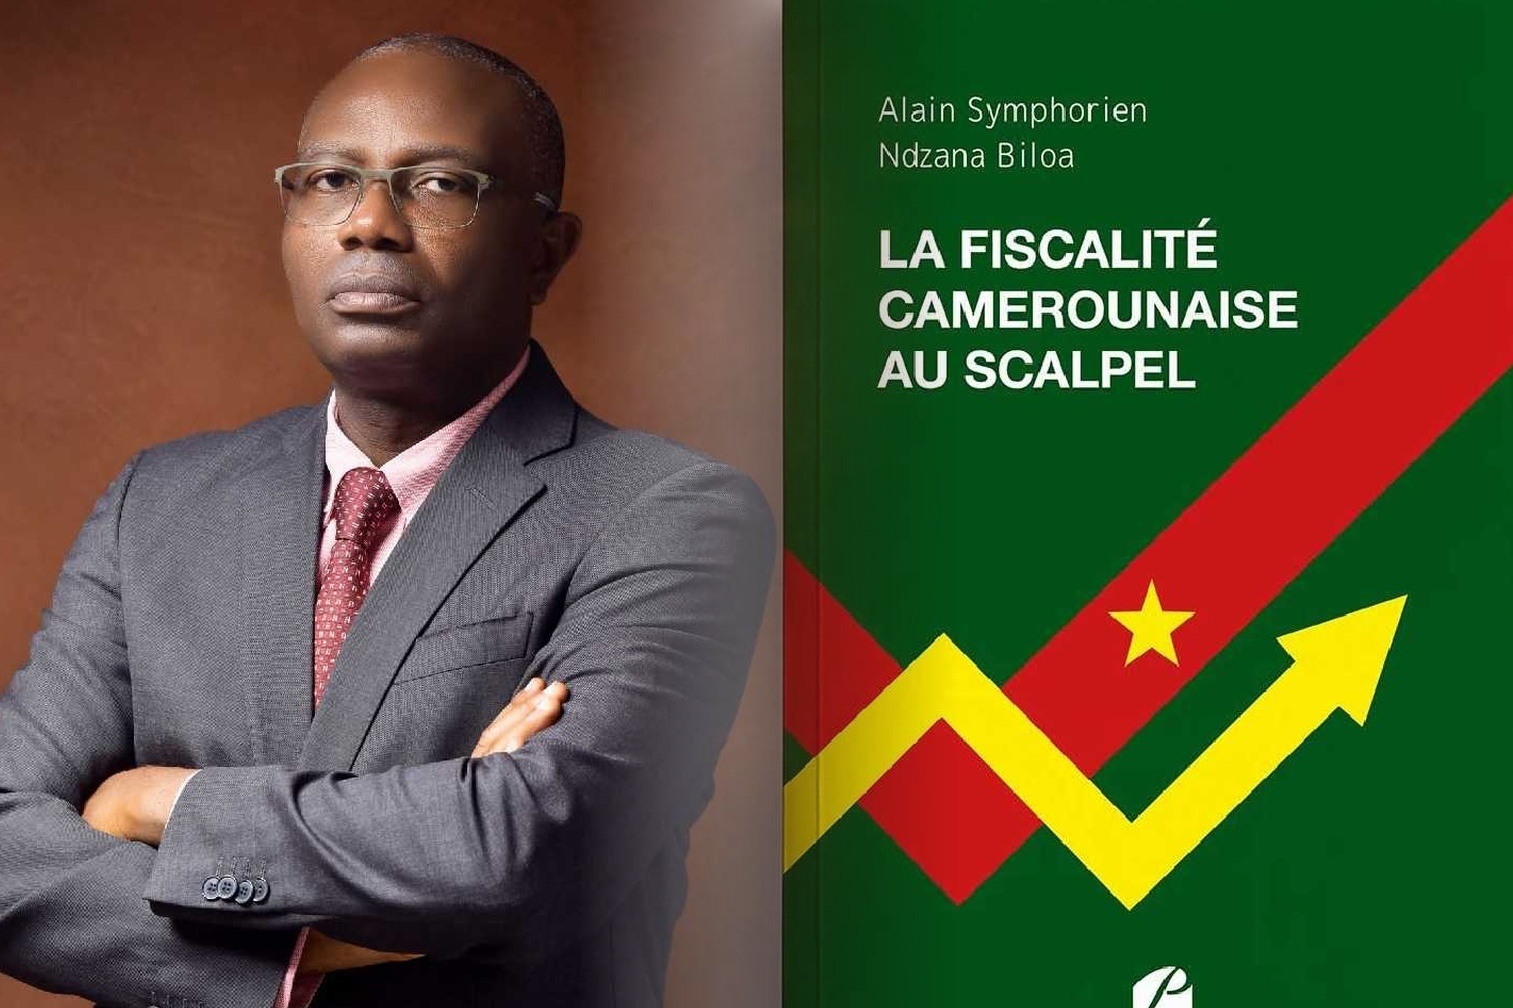
Présenté le 8 octobre 2026 au siège du GECAM à Douala, l’ouvrage « La Fiscalité camerounaise au scalpel », passe en revue les mécanismes de prélèvement, leurs difficultés et les pistes de réforme, tout en posant la question centrale de l’utilisation de l’argent public.
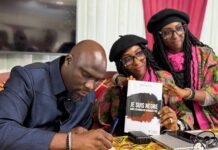
Le système fiscal camerounais mérite-t-il seulement d’être expliqué ou doit-il aussi être profondément réexaminé ? C’est l’une des questions au cœur de La Fiscalité camerounaise au scalpel, l’ouvrage d’Alain Symphorien Ndzana Biloa, présenté et dédicacé le 8 octobre 2026 au siège du Groupement des entreprises du Cameroun (GECAM), à Douala. À travers cet essai, l’auteur propose une lecture globale d’un dispositif qui mobilise l’État, les collectivités territoriales, les entreprises et les contribuables.
L’ambition du livre est de décrypter les règles fiscales, d’en examiner les mécanismes et de nourrir la réflexion sur les évolutions nécessaires. Il ne s’agit pas uniquement de répertorier les impôts et les taxes en vigueur, mais aussi de rendre plus intelligibles les procédures, les obligations des contribuables, les difficultés de mise en œuvre et les enjeux d’une fiscalité plus efficace et plus équitable.
La démarche a notamment retenu l’attention de Laure Kenmogne Djoumessi, présidente du Conseil de l’Ordre des conseillers fiscaux du Cameroun. Pour elle, la valeur ajoutée de l’ouvrage tient à son caractère pluridisciplinaire. Le livre rassemble, dans une même publication, des informations sur la fiscalité interne, la fiscalité de porte, la fiscalité sociale et les différentes catégories de prélèvements qui structurent le système camerounais.
Cette approche constitue, selon elle, un véritable facilitateur du travail des professionnels. Elle permet de disposer d’une vision plus complète des obligations fiscales et d’aborder les questions techniques avec davantage de repères. La responsable de l’Ordre y voit également un support susceptible d’alimenter le débat sur les réformes du Code général des impôts.
Au-delà des textes, la question de l’équité
La note de lecture du professeur Bruno Bekolo-Ebé, agrégé des facultés de sciences économiques et de gestion et recteur honoraire des universités de Douala et de Yaoundé II, met en évidence la portée analytique de l’ouvrage. Selon lui, l’auteur organise son étude autour de trois grands ensembles : les composantes de la fiscalité camerounaise, les sources institutionnelles et les procédures de mobilisation des recettes, puis l’évaluation critique du système.
Cette dernière dimension est essentielle. La fiscalité doit permettre à l’État de disposer des ressources nécessaires au financement des politiques publiques. Mais elle doit également répondre à une exigence d’équité, afin que la charge supportée par chaque contribuable soit appréciée au regard de ses capacités et de celles des autres acteurs économiques.
Le professeur Bekolo-Ebé souligne ainsi que la fiscalité camerounaise se trouve confrontée à une double exigence : améliorer son rendement pour limiter les contraintes financières de l’État, tout en renforçant la justice fiscale et la confiance entre l’administration et les contribuables.
L’impôt et la dépense publique : un même débat
L’un des apports majeurs de l’analyse réside dans le lien établi entre le prélèvement fiscal et la qualité de la dépense publique. Pour le professeur Bekolo-Ebé, le consentement à l’impôt dépend aussi de la perception que les citoyens ont de l’utilisation des ressources collectées.
Lorsque les contribuables ne constatent pas d’amélioration suffisante dans l’accès aux services essentiels, les infrastructures ou les conditions de production, leur confiance dans le système peut s’éroder. Les entreprises sont particulièrement concernées lorsque les difficultés d’approvisionnement en énergie, les insuffisances des transports et les ruptures dans les circuits de production affectent leur activité.
La question de l’endettement public s’inscrit dans la même problématique. Les emprunts contractés aujourd’hui peuvent peser sur les finances publiques et la charge fiscale de demain, notamment lorsque les investissements financés ne produisent pas les résultats attendus. Cette réflexion invite ainsi à dépasser l’opposition entre l’administration fiscale et les contribuables. La mobilisation des recettes publiques reste indispensable au fonctionnement de l’État, mais son efficacité durable suppose également une utilisation transparente et pertinente de l’argent collecté.
Un plaidoyer pour le débat fiscal
Avec La Fiscalité camerounaise au scalpel, Alain Symphorien Ndzana Biloa entend contribuer à une meilleure compréhension du système et à la discussion sur ses perspectives de réforme. La publication s’inscrit dans la continuité de ses précédents travaux consacrés à la fiscalité, notamment La fiscalité, levier pour l’émergence des pays africains de la zone franc : le cas du Cameroun, publié en 2016, et Sauvons l’impôt pour sauver l’État, paru en 2018.
La cérémonie de Douala aura ainsi permis de mettre en discussion plusieurs préoccupations : la lisibilité des règles fiscales, l’équité entre contribuables, la compétitivité des entreprises et la responsabilité des pouvoirs publics dans l’utilisation des ressources mobilisées.
Derrière la technicité des textes, l’enjeu reste celui du contrat fiscal. L’État a besoin de recettes pour financer le développement ; les contribuables, eux, attendent que leur contribution participe effectivement à l’amélioration des conditions de vie et de l’environnement économique. C’est dans cet équilibre que se joue une part importante de la confiance envers le système fiscal camerounais.